São Tomé e Príncipe no contexto dos Pequenos Estados Insulares em Desenvolvimento
Artigo derivado da dissertação de Mestrado em Finanças Públicas em Contexto Internacional
“A Consagração do Princípio da Sustentabilidade Intergeracional na Lei da Dívida Pública de São Tomé e Príncipe: Limites Jurídicos ao Endividamento em PEID”
Cerineu Campos Renner
ISCTE – Instituto Universitário de Lisboa | Setembro de 2026
Documento de divulgação técnico-científica destinado a decisores públicos, investigadores, estudantes, universidades, administração pública e parceiros nacionais e internacionais.
Resumo
Este artigo sintetiza os principais resultados da investigação sobre a consagração do princípio da sustentabilidade intergeracional na Lei-Quadro da Dívida Pública de São Tomé e Príncipe, com enfoque nos limites jurídicos ao endividamento num Pequeno Estado Insular em Desenvolvimento (PEID). A análise articula três dimensões: jurídico-normativa, económico-financeira e institucional. Para o período 2014–2024, são examinadas a evolução do Orçamento Geral do Estado, do crescimento real e nominal da economia, da inflação, das receitas e despesas públicas, do saldo orçamental, do stock da dívida e do rácio dívida/PIB. A investigação é complementada por seis entrevistas semiestruturadas a decisores, gestores públicos e especialistas. Os resultados mostram que a Lei n.º 1/2013 contém instrumentos relevantes de disciplina da dívida, mas não densifica de forma suficientemente explícita, sistemática e vinculativa uma âncora material de sustentabilidade intergeracional. A evidência empírica aponta para a necessidade de limites quantitativos e qualitativos mais claros, mecanismos de correção, transparência, fiscalização e cláusulas de escape para situações excecionais. Conclui-se que sustentabilidade não significa eliminar o recurso à dívida, mas assegurar que o endividamento seja compatível com a capacidade de pagamento do Estado e orientado para investimentos que produzam benefícios económicos e sociais duradouros.
Palavras-chave: dívida pública; sustentabilidade intergeracional; finanças públicas; limites ao endividamento; PEID; São Tomé e Príncipe.
Classificação JEL: H63; H61; K23; Q01.
1. Introdução
A sustentabilidade das finanças públicas constitui um dos principais desafios para os Pequenos Estados Insulares em Desenvolvimento. A reduzida dimensão dos mercados internos, a vulnerabilidade a choques externos, a dependência de importações, a estreita base fiscal e a dependência de financiamento externo condicionam a capacidade de gerar receitas estáveis e aumentam a exposição a desequilíbrios fiscais.
Em São Tomé e Príncipe, a dívida pública desempenha uma função ambivalente. Por um lado, pode financiar infraestruturas, capital humano e outras despesas de investimento indispensáveis ao desenvolvimento. Por outro, quando utilizada sem adequada disciplina, pode limitar a capacidade futura de financiamento do Estado e transferir encargos para as gerações vindouras. A questão central, portanto, não é apenas quanto o Estado deve, mas para que se endivida, em que condições, com que capacidade de pagamento e com que benefícios futuros.
A investigação que está na base deste artigo procura responder a uma questão essencial: em que medida a Lei n.º 1/2013 consagra o princípio da sustentabilidade intergeracional e estabelece limites jurídicos eficazes ao endividamento público, compatíveis com as especificidades de um PEID?
2. Metodologia e fontes
Foi adotada uma abordagem mista, com predominância qualitativa, combinando análise jurídico-dogmática e documental, análise económico-financeira quantitativa e entrevistas semiestruturadas. A componente quantitativa considera onze exercícios, de 2014 a 2024, e utiliza dados relativos ao OGE, PIB, receitas, despesas, inflação, stock da dívida e rácio dívida/PIB, com base em fontes institucionais utilizadas na dissertação. A componente qualitativa compreende seis entrevistas realizadas em agosto de 2026 a intervenientes com experiência em finanças públicas, gestão da dívida, política económica e governação.
A triangulação entre normas, indicadores económico-financeiros e perceções institucionais permite avaliar não apenas a existência formal de regras, mas também a sua densidade, operacionalização e eficácia prática.
2.1. Objetivos e hipóteses da investigação
A investigação teve como objetivo principal analisar a consagração do princípio da sustentabilidade intergeracional na Lei da Dívida Pública de São Tomé e Príncipe, avaliando a suficiência e a eficácia dos limites jurídicos ao endividamento público no contexto de um Pequeno Estado Insular em Desenvolvimento (PEID).
Para concretizar este objetivo, foram definidos três objetivos específicos: (i) examinar os fundamentos teóricos, jurídicos e constitucionais do princípio da sustentabilidade intergeracional e a sua relação com a sustentabilidade das finanças públicas; (ii) analisar criticamente o regime jurídico da dívida pública, com particular incidência na Lei n.º 1/2013, articulando os limites jurídicos ao endividamento com a evolução da dívida pública, do Orçamento Geral do Estado, do PIB e do rácio dívida/PIB no período de 2014 a 2024; e (iii) analisar, com base em entrevistas semiestruturadas, as perceções e práticas institucionais relativas à sustentabilidade e aos limites do endividamento público, identificando desafios e necessidades de aperfeiçoamento do regime jurídico.
Com base nesses objetivos, foram formuladas duas hipóteses de investigação. A H1 estabelece que a Lei da Dívida Pública de São Tomé e Príncipe consagra de forma implícita e insuficientemente densificada o princípio da sustentabilidade intergeracional, revelando fragilidades na definição de limites jurídicos materiais eficazes ao endividamento público. A H2 sustenta que a aplicação prática dos limites jurídicos ao endividamento público é condicionada por fragilidades institucionais e por limitações nos mecanismos de controlo, fiscalização e responsabilização, comprometendo a eficácia do regime jurídico na promoção da sustentabilidade intergeracional.
A análise dos resultados foi, assim, orientada por uma lógica de triangulação entre a dimensão jurídico-normativa, a evolução económico-financeira de 2014–2024 e a evidência empírica obtida nas seis entrevistas semiestruturadas. Esta articulação permite avaliar não apenas a existência formal de mecanismos de disciplina da dívida, mas também a sua densificação jurídica e a respetiva operacionalização institucional.
3. A evolução das finanças públicas: principais evidências de 2014–2024
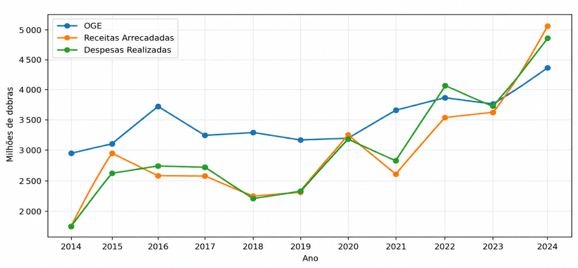
A análise dos gráficos da dissertação evidencia uma expansão dos recursos orçamentais ao longo do período, mas também oscilações importantes entre previsão, receita realizada e despesa executada. Em 2014, o OGE previsto situava-se em 2.942.857 mil dobras e, em 2024, em 4.363.000 mil dobras. No mesmo período, as receitas realizadas passaram de cerca de 1.732.512 mil para 5.037.207 mil dobras, enquanto as despesas executadas evoluíram de aproximadamente 1.737.004 mil para 4.878.288 mil dobras.
Gráfico 1- Evolução do OGE, receitas arrecadadas e despesas realizadas, 2014–2024.
Fonte: Elaboração própria, com base nos dados da Tabela de Operações Financeiras do Estado (TOFE).
A melhoria observada em 2024 é relevante: as receitas realizadas superaram as despesas executadas em cerca de 158.919 mil dobras. Contudo, a existência de um resultado favorável num determinado exercício não basta para demonstrar sustentabilidade. É necessário observar simultaneamente a composição das receitas e despesas, o financiamento, o stock da dívida e a capacidade futura de pagamento.
3.1. Crescimento económico e capacidade de suporte da dívida
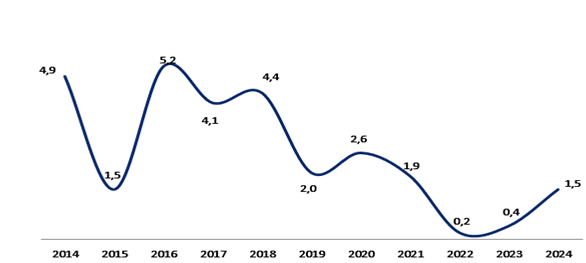
O crescimento real do PIB apresentou uma trajetória irregular. Depois de 4,9% em 2014, a economia registou 1,5% em 2015, recuperou para 5,2% em 2016 e manteve taxas superiores a 4% em 2017 e 2018. A partir de 2019 verificou-se abrandamento, culminando em apenas 0,2% em 2022. A recuperação para 0,4% em 2023 e 1,5% em 2024 permaneceu modesta.
Gráfico 2- Taxa de crescimento real do PIB, 2014–2024.
Fonte: Elaboração própria, com base nos dados do Instituto Nacional de Estatística (INE)
Esta trajetória é importante porque o crescimento económico amplia, em princípio, a base produtiva e potencialmente a capacidade de mobilização de receitas. Contudo, crescimento do PIB isoladamente não determina a sustentabilidade da dívida. É necessário articulá-lo com o saldo primário, o custo do financiamento, a composição da dívida, o serviço da dívida e a capacidade efetiva de arrecadação.
3.2. Inflação e evolução nominal da economia
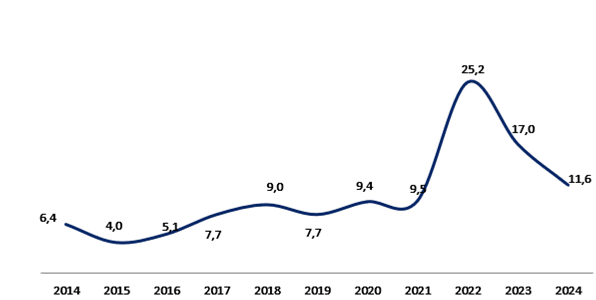
A inflação apresentou forte aceleração nos anos mais recentes da série, atingindo 25,1% em 2022, antes de recuar para 17,03% em 2023 e 11,6% em 2024. A inflação influencia o poder de compra, o custo do financiamento e a dinâmica dos agregados nominais, devendo ser considerada na avaliação da sustentabilidade fiscal.
Gráfico 3 – Taxa de inflação em São Tomé e Príncipe, 2014–2024.
Fonte: Elaboração própria, com base nos dados do Instituto Nacional de Estatística (INE)
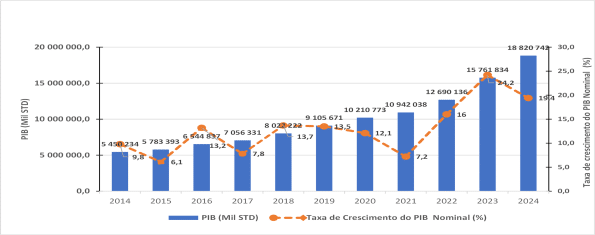
A dissertação também regista que o PIB nominal aumentou de 5.450.243 mil dobras em 2014 para 18.820.742 mil dobras em 2024, com taxas de crescimento nominal elevadas em vários anos. Esta informação deve ser lida com cautela, pois o crescimento nominal incorpora o efeito dos preços e não corresponde necessariamente a um aumento equivalente da capacidade produtiva real.
Gráfico 4 – Evolução do PIB e da taxa de crescimento do PIB nominal, 2014–2024
Fonte: Elaboração própria, com base nos dados do Instituto Nacional de Estatística (INE).
A evolução apresentada evidencia uma trajetória de expansão do PIB nominal ao longo do período, passando de 5 450 234 mil ST dobras em 2014 para 18 820 742 mil ST dobras em 2024. A taxa de crescimento do PIB nominal apresentou, contudo, oscilações significativas ao longo do período, com destaque para a desaceleração observada em 2021 e a recuperação registada em 2022 e 2023. Em 2024, apesar da continuidade da expansão do PIB nominal, a respetiva taxa de crescimento recuou para cerca de 19,4%. Esta dinâmica é particularmente relevante para a análise da sustentabilidade da dívida, uma vez que a evolução do PIB nominal influencia diretamente o denominador do rácio dívida/PIB e, consequentemente, a interpretação da trajetória do endividamento público.
3.3. Receitas, despesas e posição orçamental
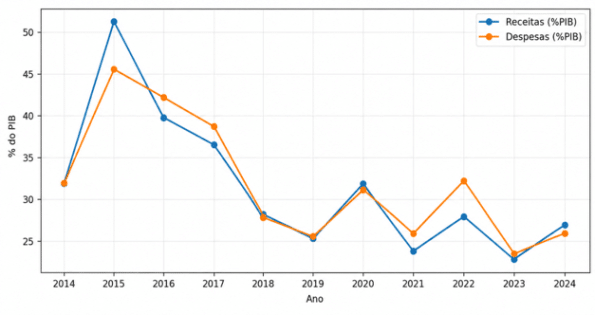
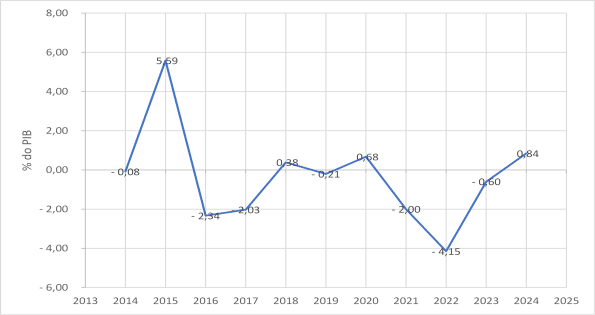
A relação entre receitas e despesas em percentagem do PIB revela oscilações relevantes. Em 2015 registou-se um saldo favorável de aproximadamente 5,59% do PIB; em 2022, pelo contrário, a diferença negativa atingiu cerca de 4,15% do PIB, o maior desequilíbrio da série. Em 2024 voltou a verificar-se saldo positivo, de aproximadamente 0,84% do PIB.
Gráfico 4– Receitas e despesas públicas em percentagem do PIB, 2014–2024.
Fonte: Elaboração própria, com base nos dados da Tabela de Operações Financeiras do Estado (TOFE)
Gráfico 5 – Saldo entre receitas e despesas em percentagem do PIB, 2014–2024.
Fonte: Elaboração própria, com base nos dados da Tabela de Operações Financeiras do Estado (TOFE)
Em sete dos onze anos analisados, as despesas executadas superaram as receitas realizadas. Embora esta diferença não corresponda necessariamente, por si só, ao conceito económico de défice das administrações públicas, constitui um indicador relevante das necessidades de financiamento. O resultado de 2022 é particularmente expressivo e reforça a necessidade de articular disciplina orçamental, mobilização de receitas internas e gestão prudente da dívida.
4. Dívida pública: stock, rácio dívida/PIB e sustentabilidade
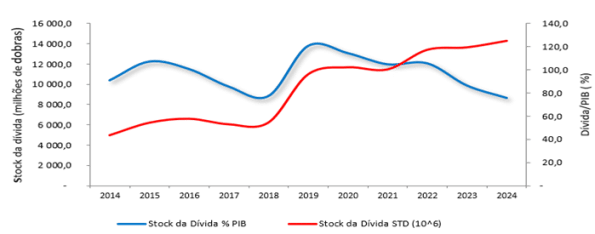
A evolução da dívida pública apresenta uma característica central: o rácio dívida/PIB e o stock nominal não seguiram a mesma trajetória. O rácio aumentou de 91,0% em 2014 para o máximo de 120,5% em 2019. Posteriormente, diminuiu para 114,3% em 2020, 104,7% em 2021, 105,6% em 2022, 86,5% em 2023 e 75,9% em 2024.
Gráfico – 6. Rácio dívida/PIB e stock nominal da dívida, 2014–2024.
Fonte: elaboração própria a partir da Conta Geral do Estado (CGD).
Apesar da redução do rácio, o stock nominal da dívida aumentou de 4.959,1 milhões de dobras em 2014 para 14.277,2 milhões em 2024. Entre 2019 e 2024, o rácio caiu 44,6 pontos percentuais, mas o stock nominal continuou elevado. Esta divergência demonstra por que razão a sustentabilidade não pode ser avaliada apenas por um único indicador.
Em termos intergeracionais, a finalidade do endividamento é decisiva. O financiamento de infraestruturas, escolas, hospitais, energia, água, saneamento ou outros investimentos com benefícios prolongados pode distribuir custos e benefícios por várias gerações. Já o financiamento recorrente de despesas sem efeitos duradouros sobre a capacidade produtiva pode aumentar os encargos futuros sem criar capacidade correspondente para os suportar.
5. Referenciais internacionais e experiência comparada
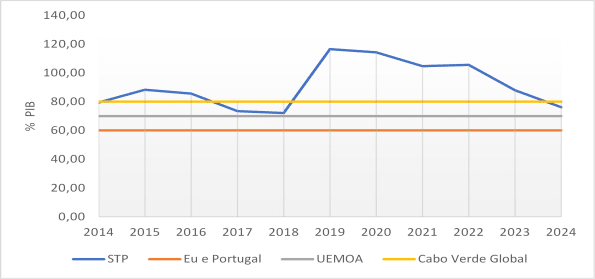
A dissertação compara o rácio santomense com três referências: 60% do PIB associado ao quadro da União Europeia e a Portugal; 70% no âmbito da UEMOA; e o limite global de 80% previsto na legislação de Cabo Verde. Estes valores são utilizados como referenciais comparativos e não como limites juridicamente aplicáveis a São Tomé e Príncipe.
Gráfico 7– São Tomé e Príncipe face aos principais referenciais comparativos de dívida/PIB.
Fonte: elaboração própria a partir da Lei de Enquadramento Orçamental (LEO).
Segundo os dados analisados, São Tomé e Príncipe permaneceu acima de 70% do PIB em todos os anos de 2014–2024. Em relação ao referencial de 60%, também permaneceu acima durante todo o período. Quanto ao limite global de 80% utilizado em Cabo Verde, o rácio santomense esteve acima desse valor na maior parte da série, embora tenha descido para 75,9% em 2024.
A experiência comparada não deve ser transposta mecanicamente. Cabo Verde, por exemplo, utiliza limites quantitativos diferenciados e mecanismos de redução quando os valores de referência são ultrapassados. A utilidade dessa experiência para São Tomé e Príncipe reside sobretudo na demonstração de que a disciplina jurídica pode combinar uma âncora quantitativa com regras de correção e mecanismos institucionais de acompanhamento.
5.1. Comparação entre Pequenos Estados Insulares em Desenvolvimento
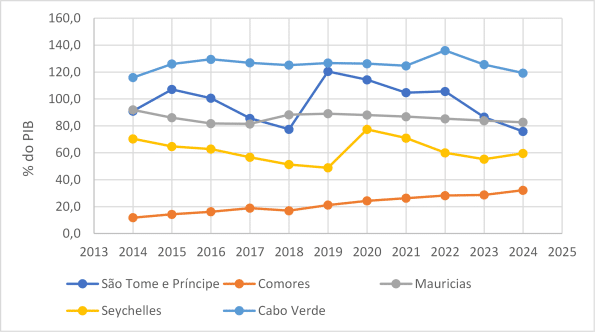
A comparação com Cabo Verde, Comores, Maurícias e Seychelles mostra trajetórias distintas. São Tomé e Príncipe permaneceu acima de 60% em toda a série. Comores manteve-se abaixo desse referencial, passando de 11,8% em 2014 para 32,2% em 2024. Maurícias permaneceu acima de 60%, mas com trajetória relativamente estável, de 91,9% para 82,7%. Seychelles reduziu o rácio até 2019, sofreu aumento em 2020 e terminou 2024 em 59,6%. Cabo Verde apresentou rácios superiores a 115% durante todo o período e atingiu 136,0% em 2022, terminando 2024 em 119,3%.
Gráfico 8 – Evolução comparada da dívida pública dos PEID, 2014–2024.
Fonte: Elaboração própria, com base nos dados do Fundo Monetário Internacional (FMI)
A comparação evidencia que níveis elevados de dívida não são exclusivos de São Tomé e Príncipe. Ao mesmo tempo, a volatilidade da trajetória santomense e a persistência acima de referenciais internacionais reforçam a relevância de um quadro jurídico mais claro, sem ignorar as especificidades económicas, fiscais e institucionais do país.
6. O quadro jurídico: da existência formal à eficácia material
A Lei n.º 1/2013, de 17 de janeiro, constitui o principal instrumento jurídico de regulação da dívida pública. A investigação identificou mecanismos relevantes, incluindo a Estratégia Nacional da Dívida, a política anual de endividamento, a consideração da capacidade de pagamento, a avaliação de riscos macroeconómicos, a articulação com o OGE e procedimentos de autorização e controlo.
Todavia, os resultados apontam para uma insuficiente densificação do princípio da sustentabilidade intergeracional. Em particular, a lei não estabelece de forma suficientemente clara e vinculativa um limite geral do stock da dívida em relação ao PIB, uma trajetória juridicamente definida da dívida e mecanismos automáticos de correção acompanhados de consequências claramente estabelecidas.
A questão jurídica deve, por isso, ser analisada em conjunto com a realidade económico-financeira. A existência de autorização legal para contrair dívida não significa, por si só, que o endividamento seja sustentável. A sustentabilidade exige relação entre dívida, PIB, receitas, despesas, capacidade de pagamento, custo e estrutura do financiamento e finalidade dos empréstimos.
7. Evidência das seis entrevistas
As seis entrevistas semiestruturadas realizadas em agosto de 2026 revelaram convergência significativa quanto à necessidade de reforçar o quadro jurídico e institucional da dívida pública. Entre os elementos recorrentes destacam-se limites quantitativos relacionados com o PIB, regras de disciplina orçamental, definição de uma trajetória sustentável, mecanismos de correção, transparência, prestação de contas, fiscalização parlamentar e pelo Tribunal de Contas e responsabilização institucional.
| Dimensão | Principal evidência das entrevistas |
| Limites quantitativos | Necessidade de parâmetros objetivos relacionados com o PIB e a capacidade de pagamento. |
| Disciplina orçamental | Articulação entre dívida, OGE, receitas, despesas e trajetória fiscal. |
| Correção | Necessidade de mecanismos de correção quando os parâmetros forem ultrapassados. |
| Transparência e fiscalização | Reforço da prestação de contas e do acompanhamento parlamentar e pelo Tribunal de Contas. |
| Crises e choques | Preferência por cláusulas de escape juridicamente delimitadas para situações excecionais. |
| Finalidade da dívida | Diferenciação entre dívida para investimento produtivo e financiamento de despesas sem benefícios duradouros. |
Um dos entrevistados (Entrevistado B) propôs, especificamente, um limite máximo entre 70% e 80% do PIB. A dissertação ressalva que esta é uma posição individual e não um consenso numérico entre os seis participantes. A evidência, contudo, é relevante para a discussão sobre a necessidade de ponderar uma âncora quantitativa adaptada às condições santomenses.
Os entrevistados também alertaram para o risco de uma regra excessivamente rígida. Num PEID exposto a choques externos, catástrofes naturais e necessidades de investimento, uma cláusula de escape pode permitir resposta extraordinária, desde que sejam definidos objetivamente os motivos da exceção, a autoridade competente, a duração, os limites temporários, a prestação de contas e o retorno à trajetória sustentável.
7.1. Resultados empíricos da investigação
A análise das seis entrevistas semiestruturadas evidencia uma convergência significativa quanto à pertinência de reforçar o enquadramento jurídico da dívida pública e de tornar mais explícito o princípio da sustentabilidade intergeracional. Os participantes associam a sustentabilidade não apenas ao nível da dívida, mas também à capacidade de geração de receitas, ao crescimento económico, ao serviço da dívida, às condições de financiamento e à finalidade dos empréstimos. Esta leitura é coerente com a metodologia da dissertação, que confronta as perspetivas individuais dos entrevistados com os padrões de resposta identificados, o quadro jurídico-normativo e a evolução económico-financeira da dívida.
No que respeita aos limites jurídicos, a investigação identifica uma posição particularmente expressiva do Entrevistado B, que defende a consagração de um limite máximo da dívida pública em percentagem do PIB e propõe, para São Tomé e Príncipe, uma faixa entre 70% e 80% do PIB. Trata-se de uma posição individual, não de um valor consensual entre os seis entrevistados, devendo por isso ser apresentada como contributo para o debate e não como recomendação quantitativa definitiva. A análise da dissertação mostra, simultaneamente, que a Lei n.º 1/2013 já contém instrumentos de disciplina — incluindo limites máximos de endividamento associados à capacidade de reembolso e a integração do limite máximo de endividamento líquido na lei do OGE —, mas que esses instrumentos carecem de maior densificação normativa, quantificação objetiva, mecanismos corretivos e fiscalização efetiva.
A dimensão institucional surge igualmente como resultado central. As entrevistas apontam para a necessidade de reforçar transparência, controlo, fiscalização e responsabilização, envolvendo de forma articulada as instituições responsáveis pelas finanças públicas, a Assembleia Nacional e os órgãos de controlo. Os participantes identificam ainda obstáculos estruturais à aplicação de limites mais rígidos, nomeadamente a dependência do financiamento externo, a reduzida capacidade de mobilização de receitas internas, a fragilidade institucional e a necessidade de financiar investimentos públicos.
A questão das crises introduz uma segunda dimensão importante: disciplina e flexibilidade não são necessariamente objetivos incompatíveis. Os entrevistados revelam tendência favorável à existência de cláusulas de escape ou mecanismos de flexibilização temporária para responder a crises económicas, catástrofes naturais, choques externos ou outras situações de emergência. A investigação salienta que uma eventual cláusula deverá especificar as situações que permitem a sua ativação, a entidade competente, a duração da exceção, os limites aplicáveis, os mecanismos de prestação de contas e a obrigação de retorno a uma trajetória sustentável.
Outro resultado relevante é a importância atribuída à natureza e à finalidade da dívida. A análise das entrevistas indica que um limite quantitativo não deve ser interpretado isoladamente: deve ser articulado com a capacidade de pagamento, o crescimento económico, a estrutura e o custo do financiamento e, sobretudo, com a finalidade do empréstimo. O financiamento de investimentos produtivos pode gerar benefícios que se prolongam por várias gerações, enquanto o financiamento recorrente de despesas sem efeitos duradouros pode produzir encargos futuros sem capacidade correspondente de geração de benefícios.
7.2. Discussão dos resultados à luz da literatura
Os resultados da investigação convergem com a literatura utilizada na dissertação. Luporini (2004) relaciona a sustentabilidade da dívida com a restrição orçamental intertemporal e a capacidade do Estado para gerar recursos; Silva Tabosa et al. (2016) e Triches e Santos (2017) destacam a interação entre crescimento económico, taxa de juro e disciplina fiscal; e Blanchard (2019) chama a atenção para a importância da trajetória do rácio dívida/PIB e dos seus determinantes macroeconómicos. No caso santomense, esta abordagem é particularmente relevante porque a redução do rácio dívida/PIB não correspondeu a uma redução equivalente do stock nominal da dívida.
A evidência empírica reforça também a dimensão intergeracional. Em consonância com Luporini (2004) e Serrano et al. (2023), as decisões atuais de endividamento podem reduzir a margem de atuação das gerações futuras quando os encargos financeiros não forem acompanhados por benefícios económicos e sociais duradouros. Por outro lado, a valorização dos investimentos produtivos pelos entrevistados encontra correspondência em Simonassi et al. (2021) e Teixeira Ribeiro (1995), permitindo sustentar uma conceção de sustentabilidade baseada no endividamento responsável, e não na eliminação da dívida.
No contexto dos PEID, os resultados assumem uma dimensão adicional. A vulnerabilidade a choques externos, a limitada base fiscal, a dependência de financiamento externo e as necessidades de investimento tornam inadequada uma transposição automática de regras concebidas para economias com estruturas fiscais diferentes. A discussão dos resultados aponta, por isso, para a necessidade de combinar uma âncora jurídica clara com mecanismos de correção, transparência e fiscalização e, simultaneamente, com cláusulas de escape rigorosamente delimitadas.
Em síntese, a triangulação realizada pela investigação — jurídico-normativa, económico-financeira e empírica — sustenta a interpretação de que o princípio da sustentabilidade intergeracional está presente de forma implícita em elementos do regime jurídico santomense, mas não se encontra suficientemente densificado como princípio transversal, acompanhado de limites materiais, mecanismos automáticos de correção e consequências jurídicas claramente definidas. Esta é uma das principais conclusões analíticas do estudo.
Em conjunto, os resultados das hipóteses demonstram que o desafio da sustentabilidade intergeracional em São Tomé e Príncipe não decorre da inexistência absoluta de regras de disciplina da dívida, mas sobretudo da necessidade de maior densificação jurídica, articulação entre os diferentes instrumentos de gestão financeira e reforço da capacidade institucional para assegurar a sua aplicação efetiva. Esta conclusão constitui um dos principais resultados da investigação e fundamenta as recomendações apresentadas nas secções seguintes.
Quanto à H2, os resultados confirmam que a eficácia prática dos limites jurídicos é condicionada por fragilidades institucionais e por limitações nos mecanismos de controlo, fiscalização, informação e correção. Embora existam mecanismos formais de autorização, registo, acompanhamento, transparência e fiscalização, a investigação evidencia uma diferença entre a previsão normativa e a sua concretização prática. As seis entrevistas reforçam esta conclusão, revelando convergência quanto à necessidade de fortalecer os limites quantitativos e qualitativos, a transparência, a prestação de contas, a fiscalização e os mecanismos de correção.
A triangulação dos resultados permite considerar confirmadas as duas hipóteses formuladas. Relativamente à H1, a análise da Lei n.º 1/2013 demonstra que existem mecanismos compatíveis com a sustentabilidade da dívida, designadamente a Estratégia Nacional da Dívida, a consideração da capacidade de pagamento e dos riscos macroeconómicos e a previsão de limites ao endividamento. Contudo, esses mecanismos permanecem insuficientemente densificados enquanto verdadeira âncora jurídica da sustentabilidade intergeracional, designadamente pela ausência de uma âncora quantitativa geral e expressamente vinculativa da dívida em relação ao PIB, de uma trajetória juridicamente definida para a evolução da dívida e de mecanismos automáticos de correção.
7.3. Síntese dos resultados das hipóteses
Nota de citação das entrevistas: as referências a Entrevistado A, Entrevistado B e demais participantes seguem a codificação adotada na dissertação. As entrevistas foram realizadas em agosto de 2026, com duração aproximada de 40–50 minutos; a transcrição integral encontra-se no Anexo XIV da dissertação e a matriz de convergências e divergências no Anexo XV.
8. Implicações para a política de finanças públicas
Os resultados da investigação permitem estruturar uma agenda de política pública centrada em sete eixos.
- Estabelecer uma âncora jurídica quantitativa para a dívida, articulada com o PIB e a capacidade de pagamento, precedida de avaliação técnico-económica das especificidades de São Tomé e Príncipe.
- Definir uma trajetória sustentável da dívida e mecanismos de correção quando os parâmetros forem ultrapassados.
- Integrar a gestão da dívida com o processo orçamental, a programação plurianual, a gestão dos riscos fiscais e a análise da sustentabilidade da dívida.
- Reforçar a mobilização de receitas internas, ampliando e diversificando a base tributária e melhorando a eficiência da administração fiscal.
- Melhorar a qualidade da despesa pública, distinguindo despesas prioritárias, despesas de funcionamento e investimentos com retorno económico e social.
- Reforçar transparência, prestação de contas, fiscalização parlamentar, controlo externo e qualidade da informação sobre dívida e passivos contingentes.
- Adotar cláusulas de escape para crises e choques excecionais, mas com condições de ativação e de retorno à disciplina claramente definidas.
Esta agenda não significa reduzir o endividamento a qualquer custo. Significa melhorar a qualidade das decisões de endividamento. Um país com reduzida capacidade de mobilização de recursos internos pode necessitar de dívida para financiar o desenvolvimento; o critério central deve ser a sustentabilidade do financiamento e a capacidade dos investimentos para ampliar a produtividade, o emprego, a base tributária e o bem-estar.
9. Discussão: dívida, desenvolvimento e gerações futuras
A principal conclusão da investigação é que a sustentabilidade intergeracional não deve ser confundida com a eliminação da dívida pública. Em linha com Luporini (2004), Blanchard (2019) e Serrano et al. (2023), a questão central é assegurar uma trajetória compatível com a capacidade financeira do Estado e com os efeitos do endividamento sobre as gerações futuras. No caso de São Tomé e Príncipe, a Lei n.º 1/2013 contém mecanismos relevantes, mas a investigação identifica insuficiente densificação normativa, quantificação objetiva, mecanismos corretivos e fiscalização efetiva.
Para São Tomé e Príncipe, esta questão é particularmente importante. A necessidade de investir em capital humano e infraestruturas é elevada, enquanto a capacidade interna de financiamento é limitada. Assim, a política pública deve procurar uma combinação entre disciplina fiscal, crescimento económico, mobilização de receitas e financiamento externo e interno sustentável.
A investigação também mostra que a melhoria do rácio dívida/PIB não deve ser interpretada isoladamente como prova de sustentabilidade. Entre 2019 e 2024, o rácio diminuiu de 120,5% para 75,9%, mas o stock nominal da dívida aumentou. A avaliação correta exige, por isso, uma visão multidimensional, incluindo a estrutura e maturidade da dívida, custos, riscos cambiais e de taxa de juro, serviço da dívida, passivos contingentes e qualidade dos investimentos financiados.
No plano institucional, a eficácia da lei depende da capacidade de execução. Regras claras sem informação de qualidade, monitorização, fiscalização e responsabilização tendem a produzir resultados limitados. A sustentabilidade da dívida é, portanto, simultaneamente económica, jurídica, institucional e intergeracional.
10. Conclusões
A investigação conclui que a Lei n.º 1/2013 contém mecanismos compatíveis com a sustentabilidade intergeracional, mas estes permanecem insuficientemente explícitos, sistemáticos e vinculativos. A ausência de uma âncora quantitativa geral da dívida em relação ao PIB, de uma trajetória juridicamente definida e de mecanismos automáticos de correção limita a força preventiva do regime.
A evidência económico-financeira de 2014–2024 reforça a necessidade de aperfeiçoamento. O rácio dívida/PIB atingiu 120,5% em 2019 e terminou 2024 em 75,9%, enquanto o stock nominal alcançou 14.277,2 milhões de dobras em 2024. A trajetória do PIB, as oscilações do saldo orçamental, a inflação e a dependência de financiamento externo demonstram que a sustentabilidade deve ser analisada de forma integrada.
As entrevistas convergem na necessidade de fortalecer limites quantitativos e qualitativos, transparência, fiscalização, prestação de contas e mecanismos de correção. Ao mesmo tempo, apontam para a necessidade de flexibilidade em situações excecionais. O desafio consiste, portanto, em construir uma arquitetura jurídica que discipline o endividamento sem impedir o financiamento responsável do desenvolvimento.
Em última análise, São Tomé e Príncipe não necessita apenas de contrair menos dívida; necessita de estabelecer melhores regras para decidir quando, quanto, em que condições e para que finalidades pode recorrer ao endividamento. A sustentabilidade intergeracional exige que as decisões tomadas hoje preservem a capacidade financeira do Estado e assegurem que as gerações futuras recebam não apenas os encargos da dívida, mas também os benefícios económicos e sociais dos investimentos que ela financiou.
Referências
Blanchard, O. (2019). Public debt and low interest rates. American Economic Review, 109(4), 1197–1229.
Caldeira, A. A., Wilbert, M. D., Moreira, T. B. S., & Serrano, A. L. M. (2016). Sustentabilidade da dívida estadual brasileira. Revista de Administração Pública, 50(2), 285–306.
Conselho das Finanças Públicas. (2013). Apontamento do Conselho das Finanças Públicas n.º 1/2013.
Farhan, N. H. (2009). São Tomé and Príncipe: Domestic Tax System and Tax Revenue Potential. IMF Working Paper No. 2009/215.
International Monetary Fund. (2022). Democratic Republic of São Tomé and Príncipe: Selected Issues. IMF Country Report No. 22/96.
Luporini, V. (2004). Uma nota sobre inflação, déficits e a sustentabilidade da dívida governamental. Economia e Sociedade, 13(2), 175–184.
Nassar, K. (2022). Human capital and infrastructure financing gap. In IMF Country Report No. 22/96.
República de Cabo Verde. (2019). Lei n.º 55/IX/2019, de 1 de julho: Estabelece as bases do Orçamento do Estado.
República Democrática de São Tomé e Príncipe. (2013). Lei n.º 1/2013, de 17 de janeiro: Lei-Quadro da Dívida Pública.
Ribeiro, J. J. T. (1995). Lições de finanças públicas (5.ª ed.). Coimbra Editora.
Serrano, A. L. M. et al. (2023). Uma análise da sustentabilidade da dívida pública municipal brasileira. GeSec, 14(11), 19704–19733.
Simonassi, A. G., Gondim Filho, J. G., & Arraes, R. A. e. (2021). Endividamento e investimentos dos governos subnacionais no Brasil. Nova Economia, 31(3), 783–807.
Sousa Franco, A. L. de. (2015). Finanças Públicas e Direito Financeiro (4.ª ed.). Almedina.
União Europeia. (2012). Tratado sobre Estabilidade, Coordenação e Governação na União Económica e Monetária.
União Económica e Monetária da África Ocidental. (2015). Código de Transparência na Gestão das Finanças Públicas.
Cerineu Renner, 28.09.2026
▪Bacharelato em Línguas e Administração;
▪ Licenciatura em Economia;
▪ Pós-graduação em Curso de Alta Direção da Administração Pública Internacional – 9ª Ediç.;
▪ Pós-graduação em Gestão de Finanças Públicas;
▪ Mestre em Contabilidade;
▪ Mestrando em Finanças Públicas em Contexto Internacional